Отказ банкомата выдать деньги или сообщение о блокировке карты после снятия наличных выглядит тревожно: деньги на счёте есть, но привычно распорядиться ими уже не получается. Блокировка за снятие наличных возможна, хотя само получение денег через банкомат не запрещено. Банк смотрит на всю цепочку операции: источник средств, скорость их вывода, назначение платежа и документы, которыми вы можете объяснить снятие.
Короткий ответ
Банк может остановить выдачу наличных, ограничить карту или запросить пояснения, если операция похожа на обналичивание, транзит денег либо действия под влиянием мошенников. Сначала вам нужно установить основание ограничения: 115-ФЗ, меры защиты по Закону № 161-ФЗ, техническая блокировка или арест. От этого зависит набор документов и содержание письменного обращения. Если уведомление банка сформулировано неясно, используйте отдельное сравнение проверки по 115-ФЗ и антифрода по 161-ФЗ.
Может ли банк заблокировать карту за снятие наличных
Да, но само снятие денег через банкомат не делает операцию подозрительной. Физическое лицо вправе распоряжаться средствами на счёте. У ИП и ООО также может быть законная хозяйственная потребность в наличных. Вопросы возникают, когда финансовый мониторинг видит признаки необычной операции и не понимает её экономического смысла.
Если вы получили отказ, сначала разберитесь, какое именно ограничение применил банк. Он может временно отклонить одну операцию в банкомате, заблокировать карту как инструмент доступа, ограничить дистанционное банковское обслуживание либо установить ограничения по счёту. Последствия у этих мер разные. Заблокированная карта сама по себе не означает, что деньги исчезли или счёт закрыт.
Отдельно действуют меры против мошенничества. Если банк выявляет признаки снятия наличных без добровольного согласия клиента, он может применить специальный защитный механизм по Закону от 27.06.2011 № 161-ФЗ «О национальной платёжной системе». В отдельных случаях, прямо предусмотренных действующей редакцией Закона № 161-ФЗ, банк может временно ограничить выдачу наличных через банкомат при выявлении признаков совершения операции без добровольного согласия клиента. Конкретный лимит, срок и дату применения соответствующих правил необходимо проверять по действующей редакции закона, актам Банка России и уведомлению банка.
Одна и та же блокировка может иметь разные причины
Ссылка банка на 115-ФЗ обычно означает проверку происхождения денег и экономического смысла операций. Ссылка на 161-ФЗ чаще связана с защитой от мошенничества или сведениями о риске несанкционированной операции. Арест или взыскание по исполнительному документу имеют другую правовую природу: их устанавливает не банковский финансовый мониторинг.
Какие операции по карте считаются подозрительными при снятии наличных
Когда банк задаёт вам вопросы о снятии наличных, он редко оценивает одну сумму в отрыве от остальных движений по счёту. Он смотрит на совокупность обстоятельств. Например, на карту поступают средства от нескольких незнакомых лиц, а затем почти весь остаток снимается наличными в тот же день.
Для финансового мониторинга особенно заметны следующие модели:
- деньги поступили переводом и вскоре были полностью или почти полностью сняты в банкомате;
- снятие наличных повторяется регулярно, при этом на счёте почти нет обычных расходов: оплаты товаров, услуг, жилья или налогов;
- средства проходят через карту транзитом: поступают от одного лица, а затем переводятся или снимаются в интересах другого;
- на личную карту физического лица приходят платежи, похожие на выручку от постоянной деятельности, но назначение не объясняет, за что получены деньги;
- ИП снимает деньги с расчётного счёта без понятной связи с расходами бизнеса, кассовыми документами или договорами;
- ООО переводит деньги участнику, работнику или контрагенту, после чего они быстро превращаются в наличные без документов, объясняющих основание выплаты.
Частые снятия сами по себе не доказывают нарушение. Вы можете получить деньги от продажи автомобиля, в порядке наследства, как страховую выплату, заём или оплату по договору. Если банк направил запрос, покажите и поступление, и его основание: договор купли-продажи, свидетельство о праве на наследство, договор займа, акт, расписку или платёжное поручение.
А какая сумма безопасна для снятия? Универсального лимита, после которого любая операция становится незаконной, нет. Риск создаёт сочетание суммы, поведения по счёту, регулярности операций и отсутствия подтверждающих документов.
Почему банк видит признаки обналичивания, даже если деньги ваши
Банк обязан организовать внутренний контроль по Федеральному закону от 07.08.2001 № 115-ФЗ «О противодействии легализации доходов, полученных преступным путём, и финансированию терроризма». Он оценивает операции по правилам внутреннего контроля и критериям необычных операций. Деньги могут принадлежать вам, но банку всё равно может потребоваться понять, откуда они поступили и почему затем были сняты наличными.
Обналичивание в банковском смысле не всегда означает преступление. Этим словом нередко описывают схему, при которой безналичные средства быстро выводятся в наличную форму без понятной деловой или личной цели. Для проверки банку нужна документальная история денег. Одного объяснения «это мои деньги» часто недостаточно.

Физическое лицо, ИП и ООО: у кого разные риски при снятии денег
Ваш статус влияет на то, как банк будет смотреть на операции. Если на личную карту разово пришли деньги от родственника и часть суммы снята на ремонт, это одна ситуация. Когда через ту же карту каждую неделю проходят платежи от клиентов, а затем деньги выдаются наличными, банк может увидеть признаки предпринимательской деятельности без понятного оформления.
| Ситуация | Что поможет объяснить снятие наличных |
|---|---|
| Физическое лицо сняло деньги после продажи имущества | Договор купли-продажи, акт передачи, выписка о поступлении оплаты |
| Получен возврат долга или заём | Договор займа, расписка, переписка об условиях возврата, платёжные документы |
| ИП снимает выручку или деньги на расходы | Договоры с клиентами, чеки, книга учёта, документы о расходах, налоговые сведения |
| ООО выдаёт деньги под отчёт или оплачивает наличные расходы | Приказ, авансовый отчёт, кассовые документы, договоры и первичные документы |
| Средства получены от многих людей | Понятное назначение каждого поступления: договор, заказ, счёт, акт, чек или иное основание |
У ИП деньги на расчётном счёте не отделены от личного имущества так жёстко, как средства ООО. Но вам всё равно придётся объяснить операции. Если наличные нужны для закупки, выплат подрядчикам или иных расходов, документы должны связывать снятую сумму с реальной деятельностью.
У ООО ситуация строже: деньги общества не являются личными деньгами директора или участника. Если вы снимаете наличные от имени ООО, проверьте решение, основание выплаты, кассовое оформление и подтверждения дальнейшего расходования. Иначе вопросы могут появиться и у банка, и у налогового органа.
Банк заблокировал карту: что делать после отказа банкомата
Если банк заблокировал карту после снятия наличных или отклонил операцию, не повторяйте снятие в разных банкоматах много раз. Такие попытки иногда выглядят как продолжение нестандартной активности. Зафиксируйте сообщение на экране, уведомление в приложении и время отказа.
Порядок действий в первые дни
- Уточнить у банка точное основание: ограничена одна операция, карта, дистанционное обслуживание или счёт. Попросить назвать закон, дату и номер обращения либо уведомления.
- Скачать выписку минимум за период, в который поступили спорные деньги и были сняты наличные. В выписке важны даты, суммы, отправители и назначение платежа.
- Собрать документы по источнику средств и цели снятия: договоры, расписки, чеки, акты, счета, документы о расходах, а также налоговые документы ИП или ООО.
- Подать пояснение банку через предусмотренный канал и сохранить подтверждение отправки: номер обращения, электронную квитанцию или отметку о приёме.
- Если ответ формальный или банк отказал в обслуживании, запросить письменное решение и оценить дальнейший порядок обжалования по документам.
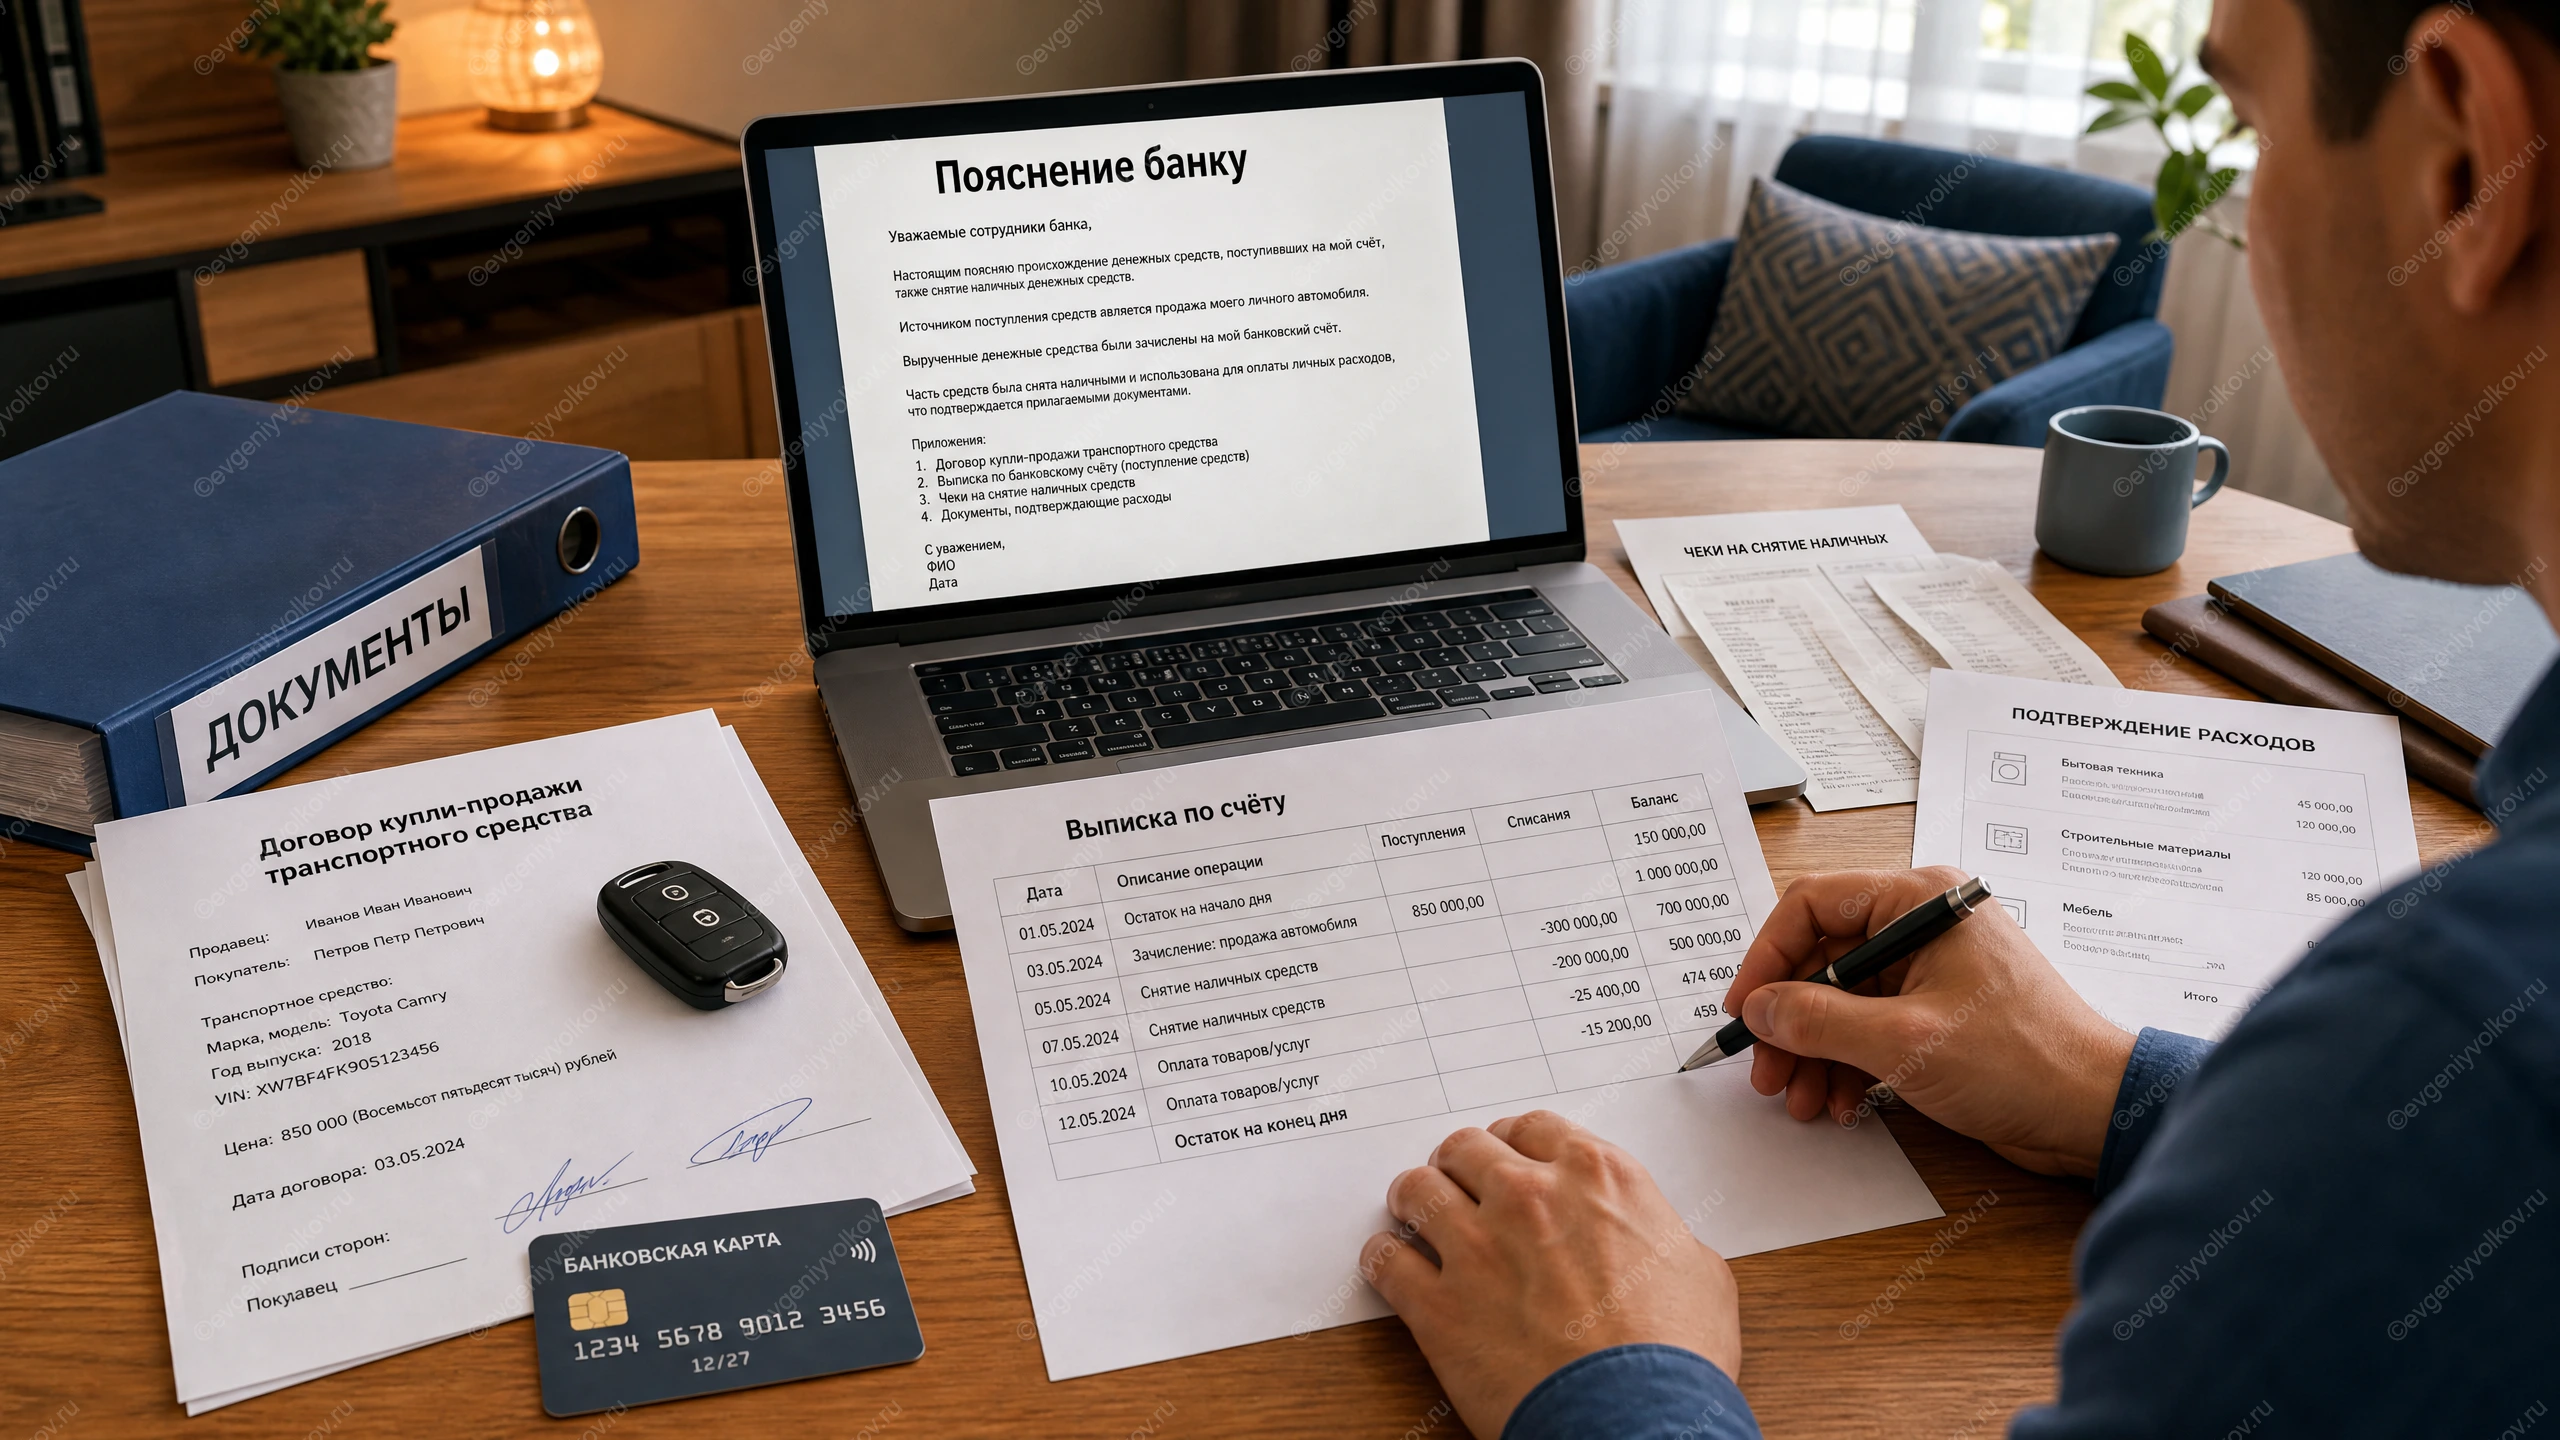
В пояснении банку не ограничивайтесь фразой «деньги личные». Опишите дату поступления, отправителя, основание перевода, причину снятия наличных, направление денег и перечень приложений. Если часть суммы уже потрачена наличными, укажите это прямо и приложите чеки, договоры, расписки или иные доступные подтверждения.
Формулировка запроса показывает, какие операции и документы банк считает значимыми. Общая структура пояснения и приложений приведена в инструкции о том, как ответить банку на запрос документов по операциям.
Пример структуры пояснения банку
Рассмотрим типовой сценарий. На карту физического лица 12 мая поступили 480 000 рублей по договору продажи автомобиля. В тот же день человек снял 300 000 рублей, чтобы рассчитаться за ремонт дома наличными. Банк запросил документы, поскольку поступление и быстрое снятие большей части суммы внешне похожи на транзитную операцию.
В такой ситуации пояснение может содержать дату и сумму продажи, реквизиты договора купли-продажи, сведения о покупателе, ссылку на поступление по выписке и объяснение цели снятия. Для ремонта пригодятся договор с исполнителем, смета, расписка о получении денег и чеки на материалы. Если ремонта ещё не было, не создавайте документы задним числом. Честное пояснение о планируемых наличных расходах обычно надёжнее вымышленной версии.
Банк вправе критически оценить представленные материалы, и итог зависит от всей картины операций и содержания его запроса. Но документальная связка «источник средств — поступление — цель снятия — подтверждение расходов» даёт банку основу для проверки.
Какие документы и сроки нужно проверить в запросе банка
Получив запрос банка, сначала прочитайте, за какой период и по каким суммам он просит сведения. Формулировка может быть короткой: «предоставьте документы по операциям». Но банк иногда интересуется не последним снятием в банкомате, а более ранними поступлениями, из которых, по его мнению, сложилась подозрительная модель.
Срок ответа обычно указан в уведомлении или сообщении банка. Не игнорируйте его: если документы не поступят вовремя, банк будет оценивать ситуацию преимущественно по собственным данным. Когда часть документов быстро получить невозможно, поясните в ответе, что именно запрошено у контрагента или государственного органа, и приложите материалы, которые уже есть у вас.
Статья 7 Закона № 115-ФЗ устанавливает обязанности кредитных организаций по идентификации клиентов, внутреннему контролю и выявлению операций, подлежащих обязательному контролю. Положение Банка России от 02.03.2012 № 375-П содержит критерии выявления и признаки необычных операций. Эти нормы не означают, что банк может требовать любые сведения без связи с операциями. Они объясняют, почему запрос документов сам по себе не является обвинением клиента.
Статья 858 Гражданского кодекса РФ предусматривает, что ограничение прав клиента распоряжаться денежными средствами на счёте допускается в случаях, установленных законом. Если банк ссылается на ограничение, попросите в переписке разъяснить его вид, правовое основание, объём ограничений и условия их снятия.
Когда банк нарушает правила платёжных услуг или не даёт содержательного ответа на обращение, может потребоваться претензия, а затем оценка обращения к финансовому уполномоченному либо в суд. Правильный маршрут зависит от статуса клиента, характера требования и текста ответа банка. В спорной ситуации может потребоваться помощь юриста при ограничении операций по 115-ФЗ: он позволяет отделить законный запрос документов от ограничения, которое банк не объяснил или применил чрезмерно.
Ошибки, которые усиливают риск при общении с финансовым мониторингом
Что может ухудшить позицию
Ответить одной фразой без документов
Формулировка «это личные средства» не раскрывает источник денег и цель наличного расчёта. Банку нужны проверяемые сведения: договор, выписка, чек, расписка, акт или иное подтверждение.
Передать банку противоречивые объяснения
Если в первом обращении указана покупка имущества, а затем говорится о возврате долга, у банка появляются дополнительные вопросы. Перед отправкой сверьте даты, суммы и приложения с выпиской.
Продолжать транзитные операции через другие карты
Перевод спорных поступлений на карты родственников, знакомых или новые счета может выглядеть как попытка обойти проверку. Это особенно чувствительно, когда пояснение банку уже запрошено.
Создавать документы задним числом
Несоответствие дат договора, перевода и расходного документа заметно при проверке. Если документа нет, честно объясните фактические обстоятельства и приложите доступные косвенные подтверждения.
Чаще всего я вижу проблему не в самих документах, а в пояснении: даты не сходятся с выпиской, цель снятия остаётся нераскрытой или разные документы описывают одну операцию по-разному.
Если ограничение сопровождается просрочкой по кредиту, списанием платежей или угрозой требования досрочного возврата, вам нужно оценивать ситуацию шире, чем только блокировку карты. Здесь могут пересекаться правила финансового мониторинга, условия кредитного договора и порядок списания денег. В таком случае полезен юрист по кредитным долгам и спорам с банком, чтобы проверить выписку, договор и письменные требования банка в одной связке.
Нужно понять, достаточно ли документов для ответа банку?
При снятии наличных ошибка часто происходит не в самой операции, а в пояснении: не приложен договор, не совпадают даты в выписке, не раскрыта цель расхода или перепутаны основания 115-ФЗ и 161-ФЗ.
Дистанционно можно разобрать уведомление банка, выписку, договоры и документы о расходах, подготовить пояснение, претензию или письменную позицию. В результате вы получите перечень подтверждений, которые стоит приложить, и следующий письменный шаг без догадок о причине блокировки.
* Формат работы: дистанционно, по всей России.
Как снизить риск блокировки карты при законном снятии наличных
Вы не можете заранее предсказать реакцию конкретного банка, но риск ниже, когда у операции есть понятная история. Если после крупного поступления вам понадобятся наличные, сохраните договор и подтверждения ещё до снятия. Для ИП и ООО особенно важны первичные документы, назначение платежа и оформление дальнейших расходов.
Общие рекомендации по поступлениям, переводам, назначению платежей и документам собраны в статье о безопасном использовании карты и счёта по 115-ФЗ.
Если на личную карту регулярно поступает оплата за услуги или товары, разделите личные и рабочие денежные потоки, оформите подходящий статус и выдавайте клиентам документы об оплате. Это не формальность. Так вам будет проще объяснить источник средств, назначение платежа и налоговую природу поступлений.
При повторяющихся наличных расчётах заранее продумайте, чем вы подтвердите расход. В бытовых ситуациях это могут быть договор и расписка. В предпринимательской деятельности — договоры, счета, чеки, акты, авансовые отчёты и документы бухгалтерского учёта. Банковская проверка часто упирается именно в эти документы, а не в убедительность устного разговора.
С чего начать, если карта уже ограничена
Начните с фиксации основания ограничения. Откройте уведомление, сохраните выписку, выделите спорные поступления и подготовьте документы, которые связывают их с реальной сделкой или расходом. Если банк ссылается на 115-ФЗ, вам нужно показать происхождение денег и экономический смысл операций. Если указан 161-ФЗ, проверьте признаки антифрод-ограничения и порядок его применения.
Это нормальный первый шаг.
Когда сумма значительна, операции регулярны, документы частично отсутствуют или банк уже отказал в обслуживании, самостоятельный ответ без разбора выписки может ухудшить положение. В такой ситуации особенно важна аккуратная письменная позиция, в которой даты, суммы и приложения не противоречат друг другу.
Нужна моя помощь?
Более 20 лет защищаю права доверителей.
Работаю с каждой проблемой как с собственной.
Посмотрите полный каталог услуг